نماگرهای سهامی در نخستین روز معاملاتی هفته با افت همراه شدند
تنفس بورس پس از یک رالی سنگین
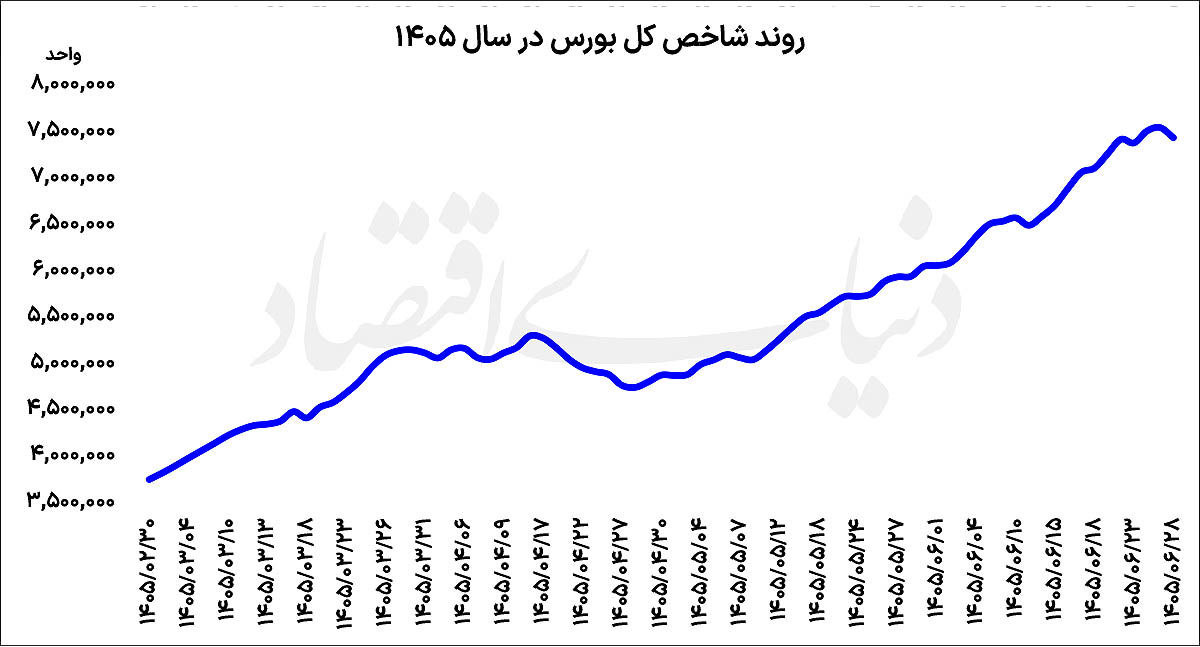
حرکت نزولی نماگرهای سهامی در معاملات شنبه در شرایطی رخ داد که بازار سهام طی ماههای اخیر یکی از پرشتابترین دورههای رشد خود را تجربه کرده است. شاخص کل در مردادماه ۲۴درصد و در شهریورماه نیز حدود ۲۳درصد افزایش ارتفاع داشته است. بنابراین در فاصله دو ماه، شاخص کل با رشد قابلتوجهی مواجه شده و طبیعی است که بخشی از معاملهگران پس از چنین رشدی به شناسایی سود یا جابهجایی پرتفوی خود تمایل داشته باشند.
بررسی رفتار شاخص هموزن نیز تصویر مشابهی از افزایش عرضهها ارائه میدهد. این نماگر برای دومین روز متوالی کاهش یافت و در سه روز از چهار روز معاملاتی اخیر در محدوده منفی قرار گرفته است. اهمیت این موضوع از آن جهت است که شاخص هموزن اثر یکسانی از شرکتهای بازار میپذیرد و افت آن میتواند نشانهای از گستردهتر شدن فشار فروش در میان طیف متنوعتری از سهام باشد. با وجود این، افت دو شاخص اصلی بازار را نمیتوان بهتنهایی به معنای تغییر روند بلندمدت بازار تلقی کرد. شاخصها پس از ثبت رشدهای قابلتوجه، برای ادامه مسیر نیازمند دورههایی از استراحت و بازآرایی نیروهای عرضه و تقاضا هستند. در این مرحله، تغییر مالکیت سهام و جابهجایی منابع میان صنایع و نمادهای مختلف میتواند به بازار اجازه دهد بخشی از هیجان صعودی ماههای گذشته را تخلیه کند.
نیمهای تاریخی برای سهام
عملکرد بورس در نیمه نخست سال، ابعاد رشد اخیر بازار را بهتر نشان میدهد. بازدهی شاخص کل و شاخص هموزن از ابتدای سال از مرز ۱۰۰درصد عبور کرده است. شاخص کل در نیمه نخست سال ۱۴۰۵ حدود ۱۰۱درصد افزایش ارتفاع داشته و به این ترتیب، نیمه نخست امسال پس از نیمه نخست سال ۱۳۹۹، دومین نیمه نخست پربازده شاخص کل در تاریخ بازار سهام محسوب میشود. در نیمه نخست سال ۱۳۹۹ نیز شاخص کل با رشد ۲۱۱درصدی همراه شده بود.
مقایسه این ارقام نشان میدهد که بازار در ماههای گذشته مسیر بسیار پرشتابی را طی کرده است. رشد بیش از ۱۰۰درصدی شاخص در فاصله شش ماه، طبیعتا انتظارات سرمایهگذاران را نیز دستخوش تغییر میکند. در چنین شرایطی، بخشی از سرمایهگذاران ممکن است برای تثبیت سودهای کسبشده اقدام به کاهش وزن سهام در پرتفوی خود کنند و گروه دیگری از معاملهگران نیز به دنبال شناسایی فرصتهای جدید در صنایعی باشند که از موج صعودی اخیر کمتر بهره بردهاند. از این منظر، افزایش عرضه در روز شنبه لزوما به معنای خروج کامل نقدینگی از بازار سهام نیست؛ بلکه میتواند بخشی از فرآیند چرخش سرمایه میان صنایع و نمادهای مختلف باشد. البته خروج ۶هزار و ۱۰۰میلیارد تومان پول توسط سرمایهگذاران حقیقی نشان میدهد که در معاملات این روز، سمت عرضه دست بالا را داشته است.
جابهجایی پول در بازار
ارزش معاملات خرد سهام در روز شنبه در محدوده ۴۷هزار میلیارد تومان قرار گرفت. این رقم نشان میدهد که با وجود افت قیمتها، ارزش معاملات همچنان در سطح قابلتوجهی قرار دارد. بنابراین کاهش شاخصها همراه با ارزش معاملات بالا را میتوان نشانهای از افزایش فعالیت معاملهگران در سمت فروش دانست، نه کاهش جدی مشارکت در بازار.
در پایان معاملات روز گذشته، ۷۵درصد نمادهای بازار در محدوده منفی قرار گرفتند و تنها ۲۵درصد نمادها رشد قیمتی را تجربه کردند. گستردگی صفآرایی نمادها در بخش سرخ تابلو، در کنار افت شاخص هموزن، نشان میدهد که فشار عرضه در معاملات شنبه عمدتا ماهیت عمومی داشته و به چند سهم بزرگ محدود نبوده است. با این حال، بازار پس از ثبت چنین بازدهیهایی بیش از هر چیز به جابهجایی مالکیت و توزیع مجدد نقدینگی نیاز دارد. افزایش تحرک در میان گروههای مختلف میتواند زمینه شکلگیری موجهای جدید معاملاتی را فراهم کند. در این میان، رفتار سرمایهگذاران حقیقی، روند ارزش معاملات خرد و توان بازار برای جذب عرضههای ایجادشده، از مهمترین متغیرهایی خواهد بود که میتواند مسیر معاملات در ادامه نیمه دوم سال را مشخص کند. به این ترتیب، افت شاخصها در روز شنبه را میتوان در چارچوب بازتنظیم بازار پس از یک دوره رشد کمسابقه بررسی کرد.
بورس تهران نیمه نخست سال را با بازدهی بیش از ۱۰۰درصدی پشت سر گذاشته و در دو ماه اخیر نیز رشد قابلتوجهی را تجربه کرده است. بنابراین شکلگیری دورهای از استراحت، اصلاح قیمتها و چرخش نقدینگی میان صنایع، در صورت حفظ ارزش معاملات و تداوم مشارکت سرمایهگذاران، میتواند بخشی از فرآیند طبیعی بازار پس از یک رالی پرشتاب باشد.